
Sáng ngày 06/10/2026, Thời báo Ngân hàng tổ chức Tọa đàm với chủ đề “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt”. Đồng chí Phạm Thanh Hà - Ủy viên BTV Đảng ủy, Phó Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) tham dự và chủ trì Tọa đàm. Về phía đại biểu tham dự, có đại diện lãnh đạo các Vụ, Cục, đơn vị thuộc NHNN; đại diện Bộ Công an; các tổ chức tín dụng; đơn vị vận hành hạ tầng thanh toán; các chuyên gia, nhà khoa học; doanh nghiệp và các cơ quan báo chí.
Tại Tọa đàm, các đại biểu đã tập trung trao đổi bốn nhóm vấn đề chính: Khoảng cách cần tiếp tục thu hẹp trong tiếp cận và sử dụng dịch vụ tài chính; phát triển hạ tầng, điểm chấp nhận thanh toán và tăng khả năng kết nối giữa các chủ thể cung ứng dịch vụ; khai thác giá trị của dữ liệu thanh toán để hỗ trợ quản lý dòng tiền và mở rộng cơ hội tiếp cận các dịch vụ tài chính; củng cố niềm tin, bảo đảm an toàn, an ninh, bảo vệ dữ liệu và nâng cao kiến thức, kỹ năng tài chính số cho người sử dụng.

Phó Thống đốc Phạm Thanh Hà phát biểu chỉ đạo tại toạ đàm
Các ý kiến trao đổi tại Tọa đàm đều hướng tới mục tiêu tối ưu hóa vai trò của thanh toán không dùng tiền mặt trong việc mở rộng khả năng tiếp cận và sử dụng dịch vụ tài chính chính thức. Qua đó, giúp người dân và doanh nghiệp, đặc biệt là các nhóm còn hạn chế về khả năng tiếp cận dịch vụ có thể sử dụng các dịch vụ tài chính một cách thường xuyên, thuận lợi và an toàn hơn.
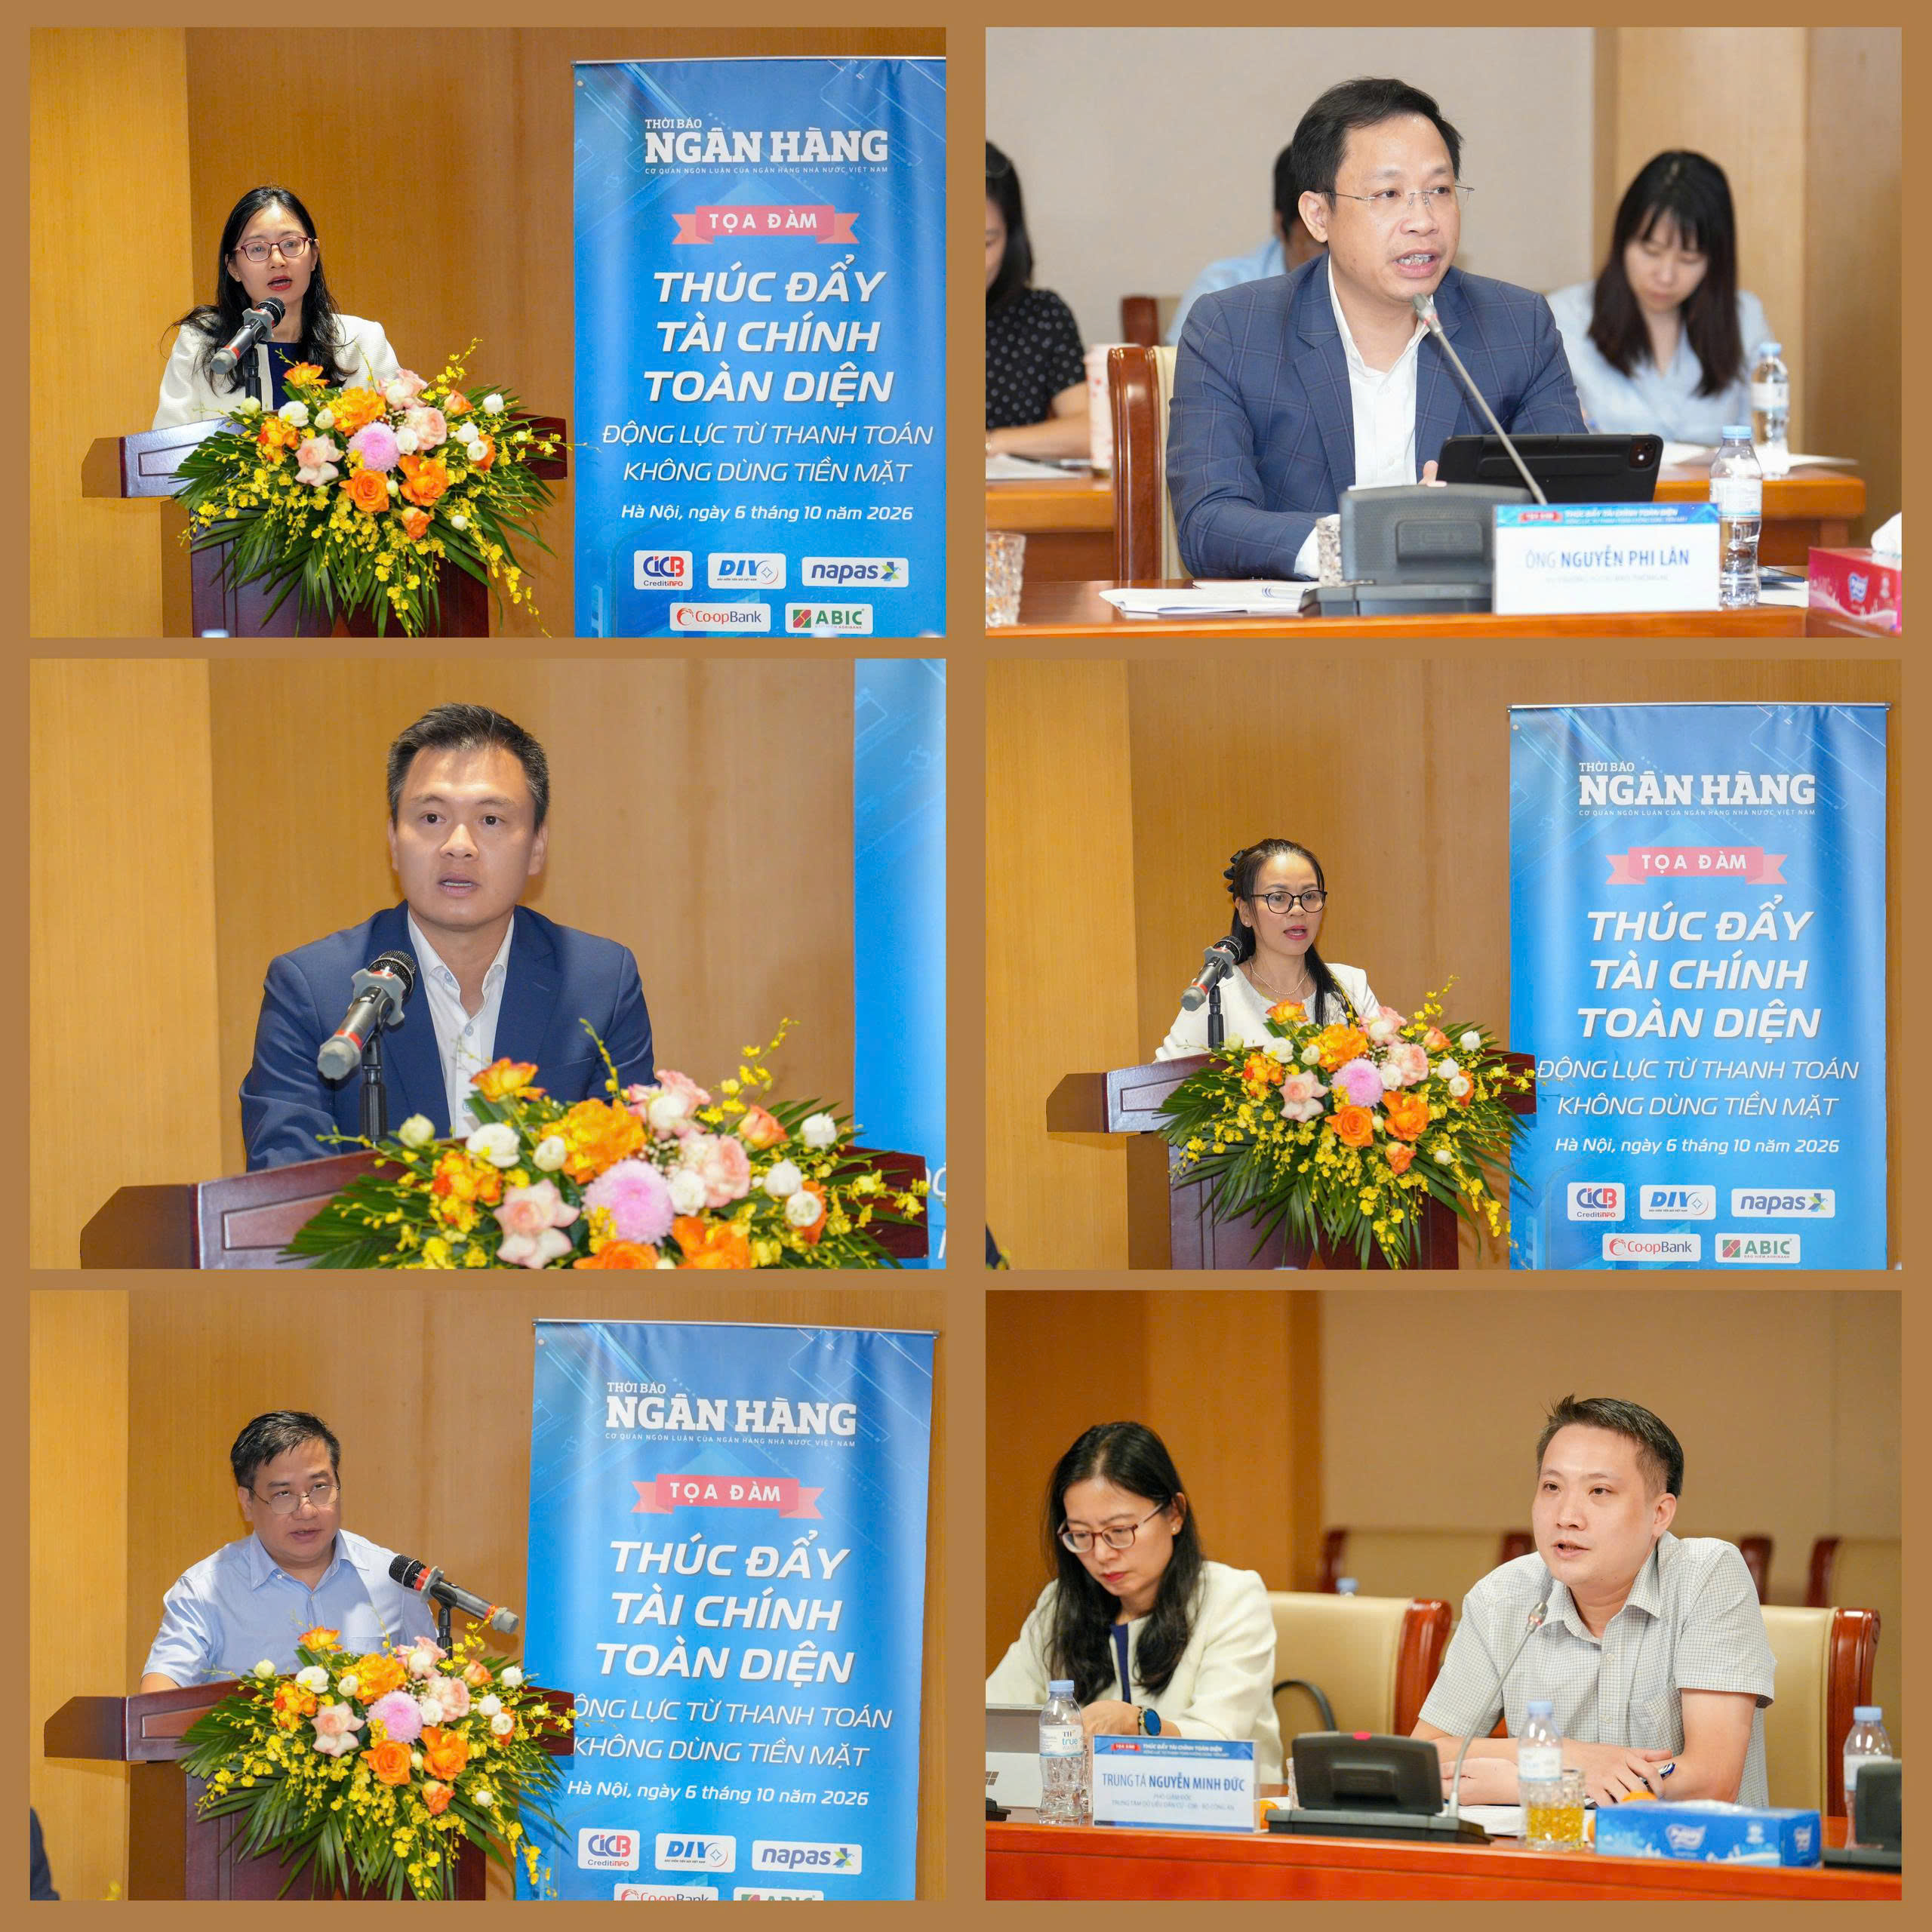
Các diễn giả tham dự toạ đàm
Phát biểu kết luận Tọa đàm, Phó Thống đốc Phạm Thanh Hà cho rằng, phát triển thanh toán không dùng tiền mặt cần tiếp tục gắn chặt với mục tiêu tài chính toàn diện quốc gia giai đoạn 2026 - 2030, trong đó trọng tâm là mở rộng khả năng tiếp cận và sử dụng thực chất, an toàn các dịch vụ tài chính của người dân, doanh nghiệp. Theo đó, để hiện thực hóa mục tiêu đề ra tại Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030, thời gian tới cần tập trung thực hiện tốt các nhiệm vụ trọng tâm sau:
Tiếp tục hoàn thiện, cơ chế, chính sách về thanh toán và tài chính số theo hướng đồng bộ, minh bạch, tạo thuận lợi cho đổi mới sáng tạo và cạnh tranh lành mạnh; đồng thời bảo đảm an toàn hệ thống, quyền lợi hợp pháp của người sử dụng và phù hợp với yêu cầu phát triển của nền kinh tế số.
Song song với đó, cần phát triển đồng bộ hạ tầng thanh toán và hạ tầng tài chính số, tăng cường kết nối liên thông trong nước và sẵn sàng kết nối thanh toán bán lẻ xuyên biên giới; kết nối chéo giữa ngân hàng - công nghệ tài chính và nhúng sâu vào hệ sinh thái số khép kín (y tế, giáo dục, dịch vụ công...).
Bên cạnh việc thúc đẩy thanh toán không dùng tiền mặt, cần mở rộng tiếp cận tài chính đối với các nhóm và địa bàn còn hạn chế, nhất là khu vực nông nghiệp, nông thôn, vùng sâu, vùng xa, miền núi, hải đảo; các nhóm thu nhập thấp, doanh nghiệp nhỏ và vừa, hộ kinh doanh và các nhóm yếu thế; phát triển các sản phẩm, kênh cung ứng đơn giản, thuận tiện, chi phí hợp lý, phù hợp với nhu cầu thực tế.

Toàn cảnh buổi toạ đàm
Phó Thống đốc lưu ý cần đặt an toàn, bảo mật, bảo vệ dữ liệu và bảo vệ người tiêu dùng ở vị trí trung tâm trong toàn bộ quá trình chuyển đổi số. Phát triển nhanh phải đi cùng phát triển bền vững; đổi mới phải đi cùng quản trị rủi ro; thuận tiện phải đi cùng an toàn và trách nhiệm.
Ngoài ra, cần tiếp tục đẩy mạnh giáo dục tài chính, nâng cao kỹ năng số và nhận thức của người dân, doanh nghiệp; đồng thời tăng cường truyền thông để hình thành thói quen sử dụng các dịch vụ tài chính số an toàn, hiệu quả.
“Đây là những yếu tố quan trọng để thanh toán số được sử dụng thường xuyên, hình thành thói quen tài chính mới và tạo nền tảng cho tài chính toàn diện phát triển bền vững”, Phó Thống đốc Phạm Thanh Hà nhấn mạnh.
Tính đến tháng 8/2026, Quy mô TTKDTM gấp 28 lần so với GDP toàn quốc. 88,96% tỷ lệ người trưởng thành có tài khoản. Toàn hệ thống đã làm sạch dữ liệu – đối chiếu sinh trắc học cho 174,5 triệu hồ sơ khách hàng cá nhân; 2,92 triệu hồ sơ khách hàng tổ chức. Ngăn chặn rủi ro - hệ thống cảnh báo tới 5,6 triệu lượt khách hàng; 1,9 triệu lượt giao dịch được tạm dừng/hủy bỏ; tổng số tiền được bảo vệ an toàn là 6.300 tỷ đồng. Đặc biệt, sự lan tỏa đến khu vực nông thôn và các đối tượng yếu thế ngày càng được mở rộng. Đến 30/6/2026 đã có 5,7 nghìn điểm đại lý thanh toán của các tổ chức khác; 11,45 triệu tài khoản tiền di động được đăng ký, trong đó số tài khoản hoạt động đạt 54%; có 5.158 điểm kinh doanh tiền di động trên địa bàn cấp xã. Mã QR và điện thoại di động trở thành điểm chấp nhận thanh toán, xóa bỏ rào cản địa lý, mang dịch vụ tài chính đến mọi miền với chi phí thấp. |
MA - Ảnh: HG